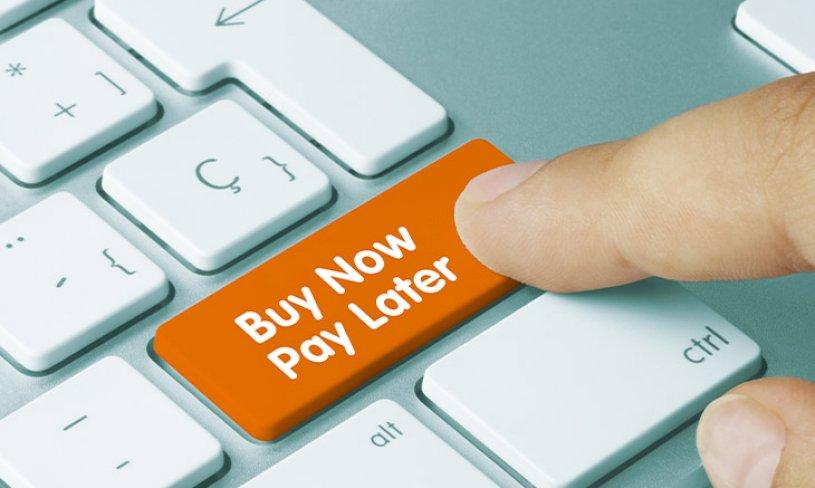
PONTIANAK, BISNIS DAILY – Kemudahan belanja kini semakin terasa. Masyarakat tidak perlu menunggu memiliki uang cukup untuk membeli barang yang diinginkan. Cukup menggunakan layanan paylater, barang bisa dibawa pulang sekarang dan pembayarannya dilakukan belakangan.
Namun, di balik kemudahan tersebut, ada persoalan yang mulai menjadi perhatian. Semakin banyak masyarakat menggunakan paylater, semakin besar pula potensi penumpukan utang jika penggunaannya tidak diimbangi kemampuan finansial.
Otoritas Jasa Keuangan (OJK) mencatat, utang masyarakat melalui fasilitas Buy Now Pay Later (BNPL) atau paylater yang disalurkan perbankan mencapai Rp31,41 triliun pada Agustus 2026.
Jumlah tersebut tumbuh 29,10 persen dibandingkan periode yang sama tahun sebelumnya. Sementara jumlah rekening paylater perbankan mencapai sekitar 34 juta rekening.
Pertumbuhan ini memperlihatkan layanan beli sekarang bayar nanti semakin diminati. Paylater bukan lagi sekadar fasilitas tambahan dalam aplikasi belanja, tetapi mulai menjadi pilihan masyarakat untuk memenuhi berbagai kebutuhan konsumsi.
Masalahnya, kemudahan mendapatkan barang sering kali membuat seseorang kurang mempertimbangkan kemampuan membayar.
Cicilan yang terlihat kecil mungkin terasa ringan. Namun, ketika digunakan untuk membeli beberapa barang sekaligus, kewajiban pembayaran bisa menumpuk dalam satu bulan.
Belum lagi jika seseorang menggunakan lebih dari satu layanan paylater. Tagihan dari berbagai platform dapat datang hampir bersamaan, sementara penghasilan yang diterima tidak ikut bertambah.
Kondisi ini berisiko mengganggu keuangan rumah tangga. Uang yang seharusnya digunakan untuk kebutuhan pokok, tabungan, pendidikan, atau biaya darurat justru terserap untuk membayar cicilan.
Belanja Mudah, Mengatur Keuangan Semakin Sulit
Paylater pada dasarnya merupakan fasilitas pembiayaan yang memberikan kemudahan transaksi. Namun, kemudahan tersebut tetap memiliki konsekuensi berupa kewajiban membayar pokok, bunga atau margin, biaya administrasi, serta kemungkinan denda keterlambatan sesuai ketentuan penyedia layanan.
Persoalan muncul ketika masyarakat mulai menganggap limit paylater sebagai tambahan penghasilan.
Padahal, limit yang diberikan bukan uang gratis. Semakin besar penggunaannya, semakin besar pula kewajiban yang harus diselesaikan.
Kebiasaan membeli barang berdasarkan keinginan, bukan kebutuhan, juga dapat membuat masyarakat terjebak dalam pola konsumsi berlebihan.
Terlebih, promosi cicilan ringan dan proses persetujuan yang cepat dapat mendorong seseorang mengambil keputusan belanja tanpa perhitungan matang.
Perbankan Juga Menghadapi Risiko
Meningkatnya penggunaan paylater bukan hanya persoalan rumah tangga, tetapi juga menjadi tantangan bagi industri perbankan.
Pertumbuhan pembiayaan harus diimbangi dengan kemampuan nasabah membayar kewajibannya. Jika banyak pengguna mengalami keterlambatan hingga gagal bayar, kualitas kredit dapat ikut tertekan.
Karena itu, penyedia layanan perlu menerapkan penilaian kemampuan membayar secara hati-hati, transparansi biaya, serta perlindungan konsumen.
Masyarakat juga perlu memahami bahwa riwayat pembayaran kredit dapat menjadi bagian dari informasi dalam Sistem Layanan Informasi Keuangan (SLIK), sesuai ketentuan pelaporan yang berlaku.
Pada akhirnya, paylater memang menawarkan kemudahan berbelanja. Namun, kemudahan tersebut bisa berubah menjadi beban ketika masyarakat tidak mampu mengendalikan pengeluaran.
Di tengah semakin mudahnya mendapatkan fasilitas utang, persoalan terbesar bukan lagi seberapa besar limit yang bisa diperoleh, melainkan seberapa mampu seseorang membayar seluruh kewajibannya. (*)